Bancame
Una billetera para que los chicos aprendan a gestionar su dinero
30 s el resumen7 min el caso completo
En 30 segundos
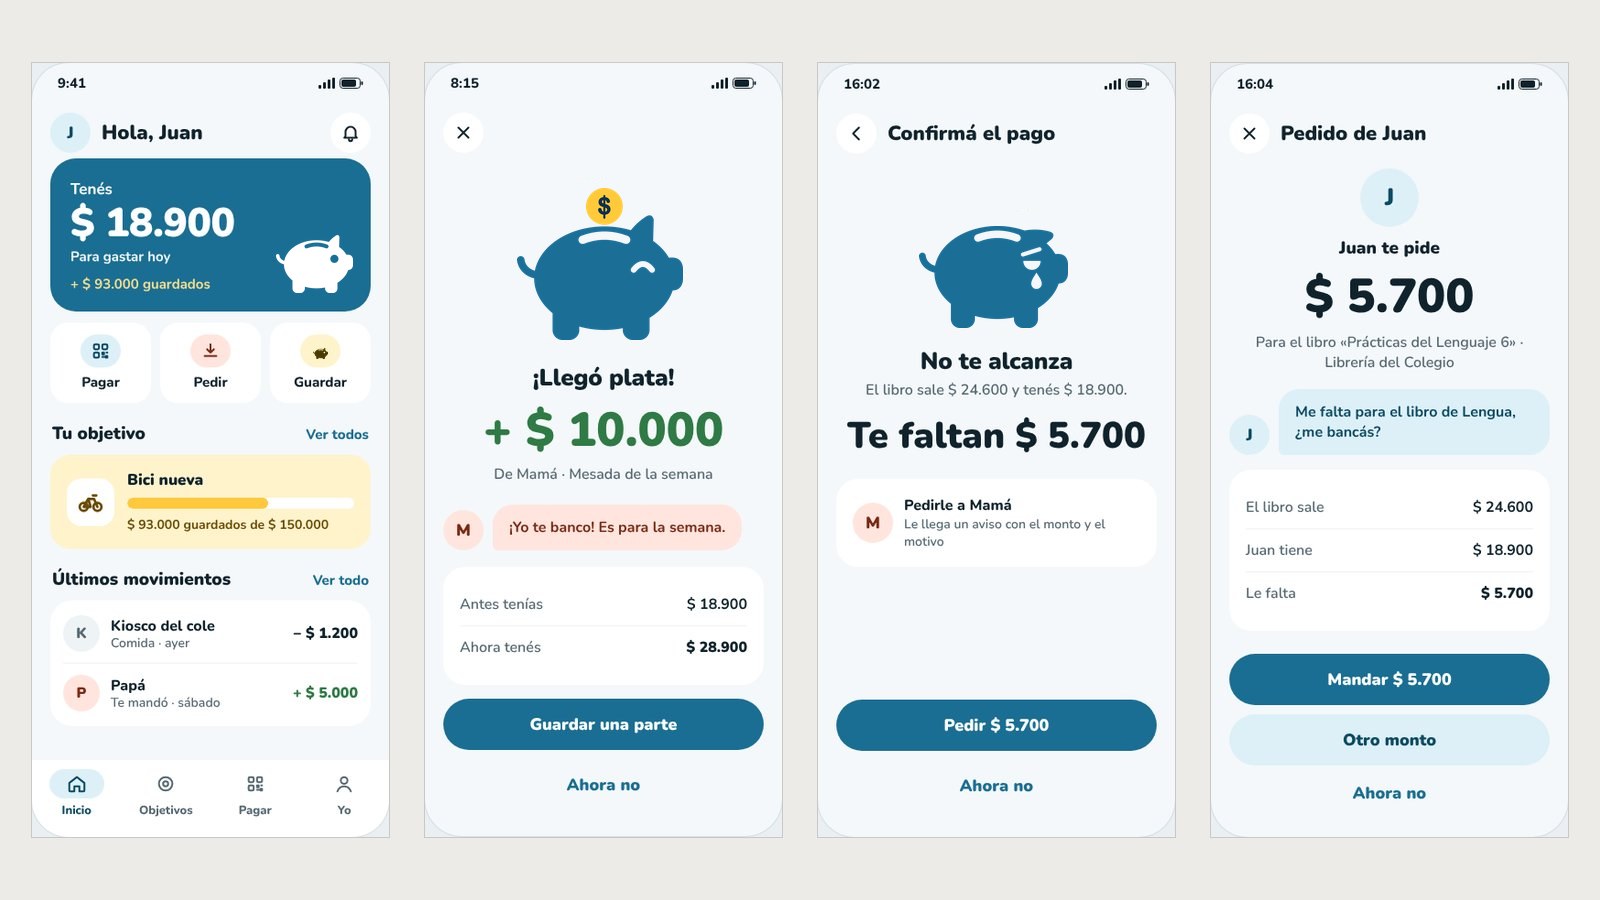
En 2017 ninguna billetera aceptaba menores, y los padres no tenían cómo acompañar los gastos de sus hijos. En una hackathon de fin de semana diseñamos Bancame: los chicos manejan su propio dinero y los padres «los bancan». Ganamos. En 2026 lo rediseñé como producto: cómo entiende el dinero un chico de 10 años, cómo pide ayuda cuando no le alcanza y cómo el adulto acompaña sin vigilar. Desde entonces, el mercado fue en la misma dirección: hoy las grandes billeteras abren cuentas a menores.
- 10–18
- años: el público de la billetera
- 3
- respuestas del adulto ante cada pedido
- 6
- flujos rediseñados en alta fidelidad
El problema (2017)
- Los chicos necesitaban pagar y querían independencia. Cada vez se paga menos en efectivo, y el dinero físico es difícil de manejar para un chico y de seguir para sus padres. Además, querían decidir en qué gastar y ahorrar para algo propio.
- Los padres querían acompañar sin controlar todo: saber en qué se va el dinero y enseñar a ahorrar.
- No había una herramienta para eso. Los bancos querían bancarizar antes, pero nadie había pensado un producto para un chico de 10 años.
La hackathon
En un fin de semana creamos el concepto, los perfiles y el pitch:
- Dos perfiles: Jorge, 47 años, que quiere darle libertad a su hijo sin perder de vista sus gastos; y Juan, que a los 10 quiere decidir y a los 16 quiere ahorrar para un viaje y organizar planes con amigos.
- Bancado y bancador: el chico y el adulto se vinculan con un código, y el adulto decide cómo lo banca.
- Objetivos individuales y grupales («la vaquita»), límites y niveles que crecen con la edad.
No hubo tiempo para probar con padres ni con chicos: los perfiles salieron del conocimiento del equipo. Ese es el principal punto a validar.
El rediseño (2026)
Mantuve lo que funcionaba del pitch (el chanchito, el azul y el «bancar») y lo llevé a un producto que un chico de 10 años pueda usar solo. Lo resolví con cuatro decisiones.
1. El dinero, fácil de entender
Un chico tiene que saber de un vistazo cuánto puede gastar, sin leer términos de banco.
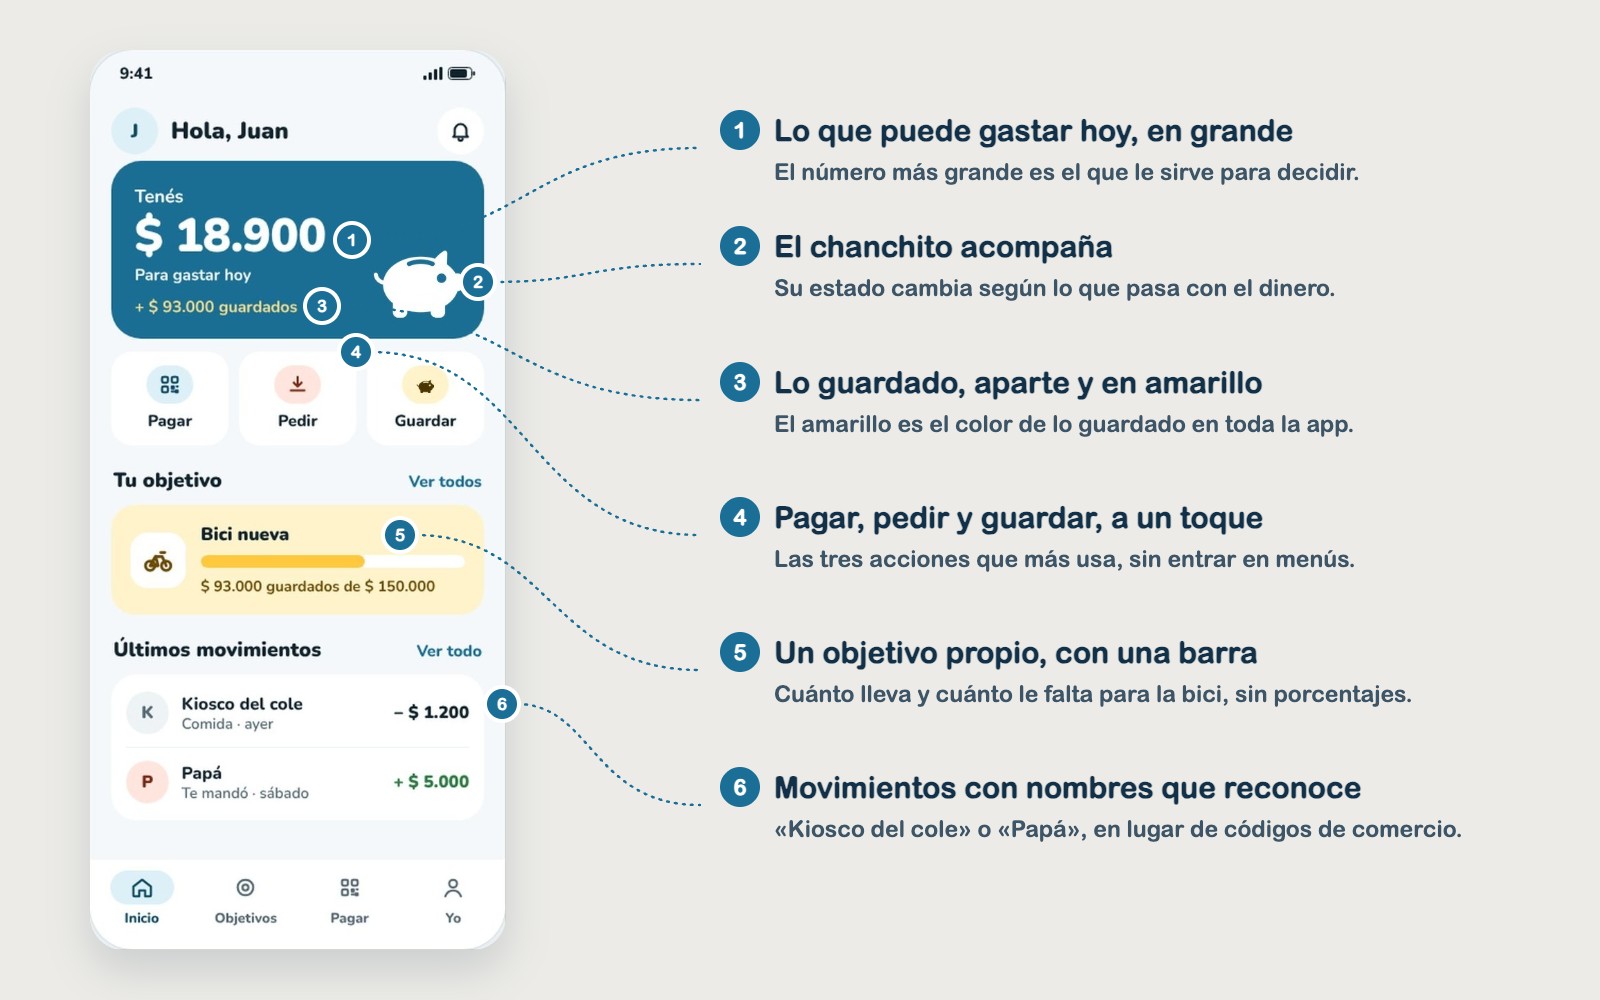
- El número grande es lo que se puede gastar hoy. Lo guardado aparece aparte, en amarillo, el color de lo guardado en toda la app.
- Pagar, pedir y guardar, a un toque desde el inicio.
- Antes de pagar, la app muestra cuánto te va a quedar. Es la cifra que le sirve a un chico para decidir. Los datos técnicos, como el CBU, quedan en segundo plano.
- Una sola palabra, «guardar», en toda la app, en lugar de mezclar ahorro, alcancía y objetivo.
2. El adulto valida, no vigila
Cuando el dinero no alcanza, la app no muestra un error: abre una conversación entre el chico y el adulto.
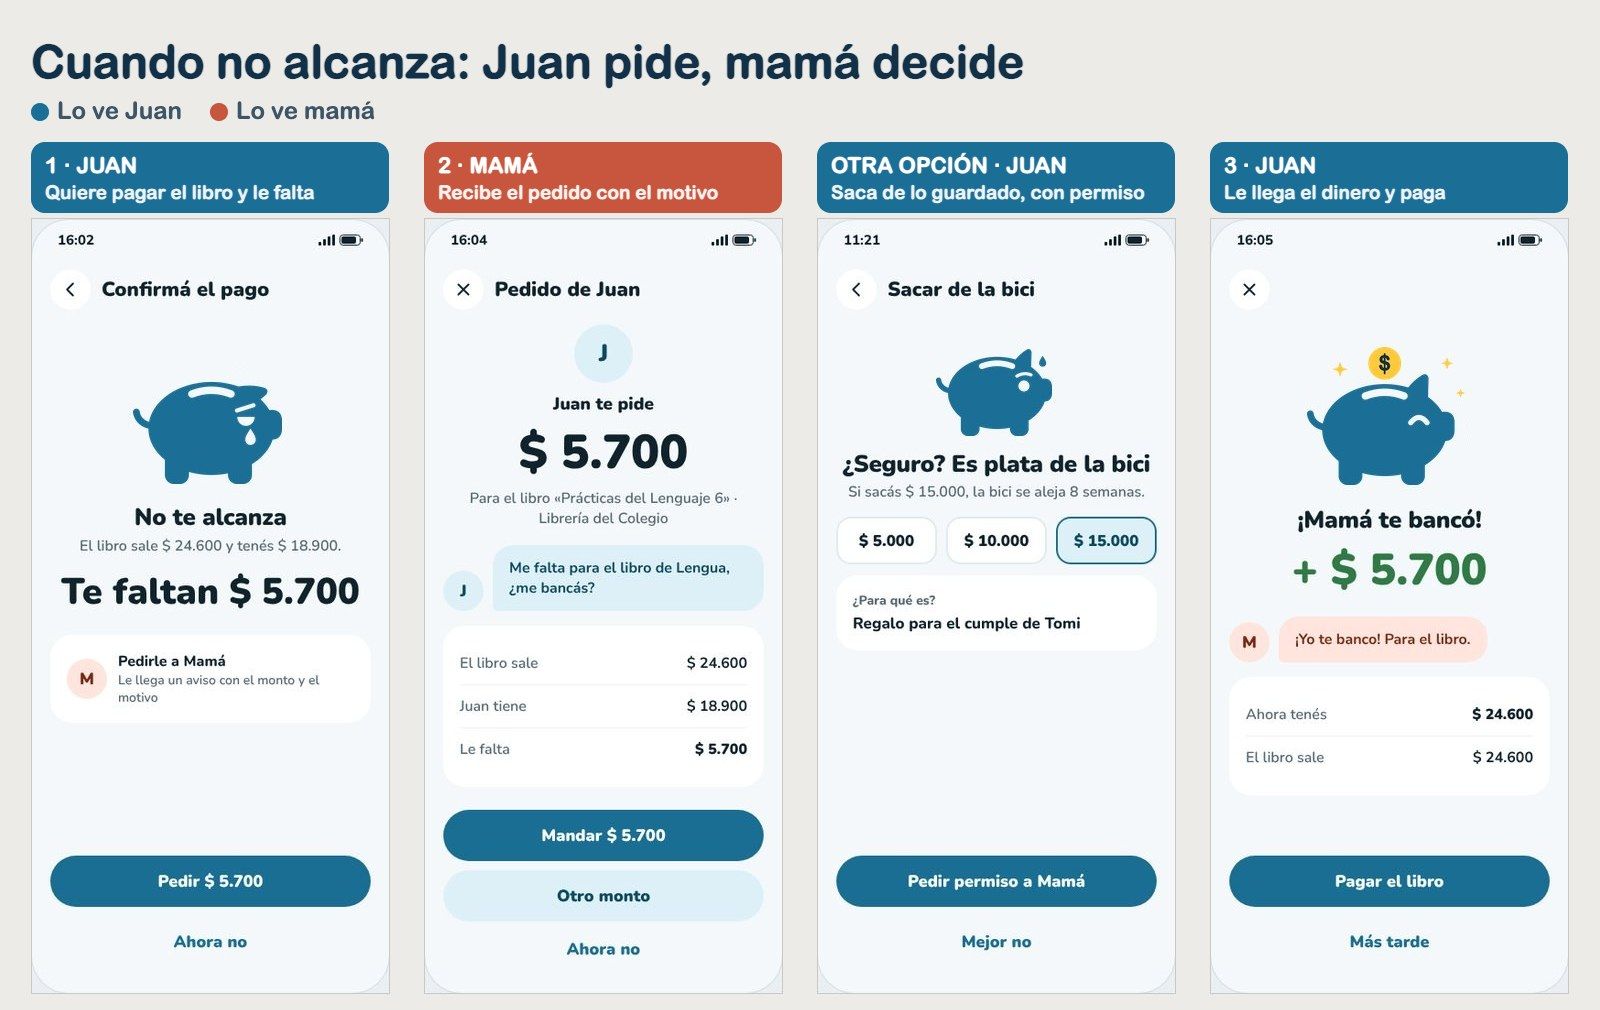
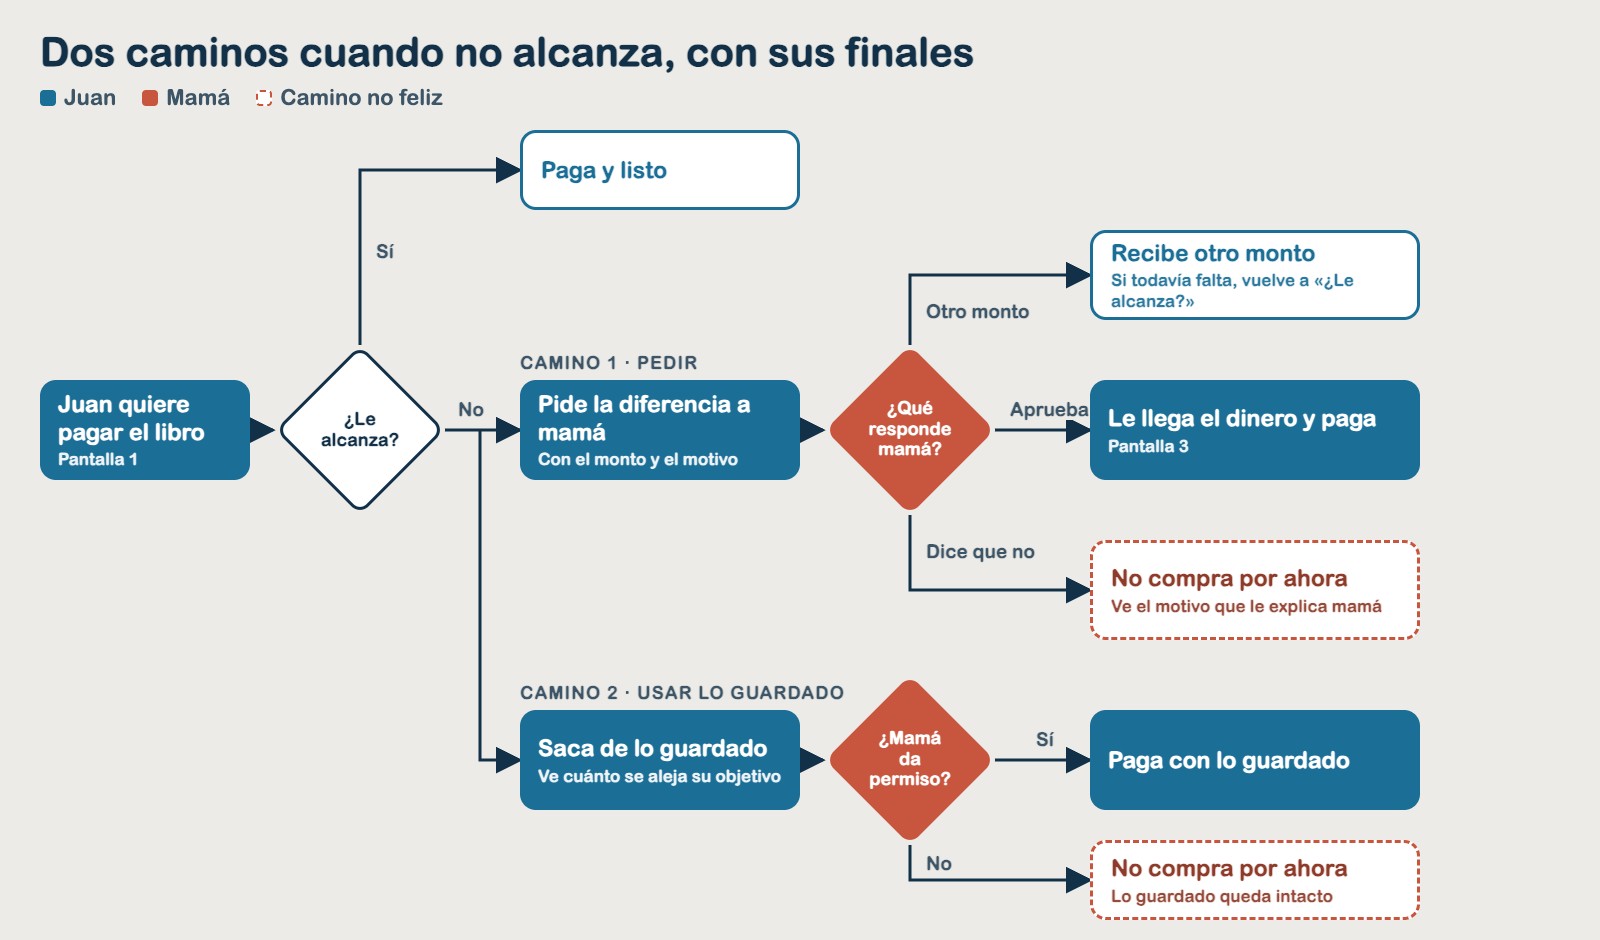
- Cuando no alcanza, se lo pide directamente. En lugar de «Fondos insuficientes», la app muestra cuánto falta y lo pide en un toque, con el motivo.
- El adulto tiene 3 opciones frente a cada pedido: aprobarlo, mandar otro monto o explicar por qué no.
- Sacar dinero de lo guardado necesita permiso. La regla se cuenta antes de chocar con ella, y el coste se dice en el idioma del chico: «la bici se aleja 8 semanas».
- Cuando llega el dinero, el pago se retoma donde quedó. El chico no vuelve a escanear.
- El adulto ve gastos por categoría, no compra por compra: control sin vigilancia.
3. Una identidad a la altura
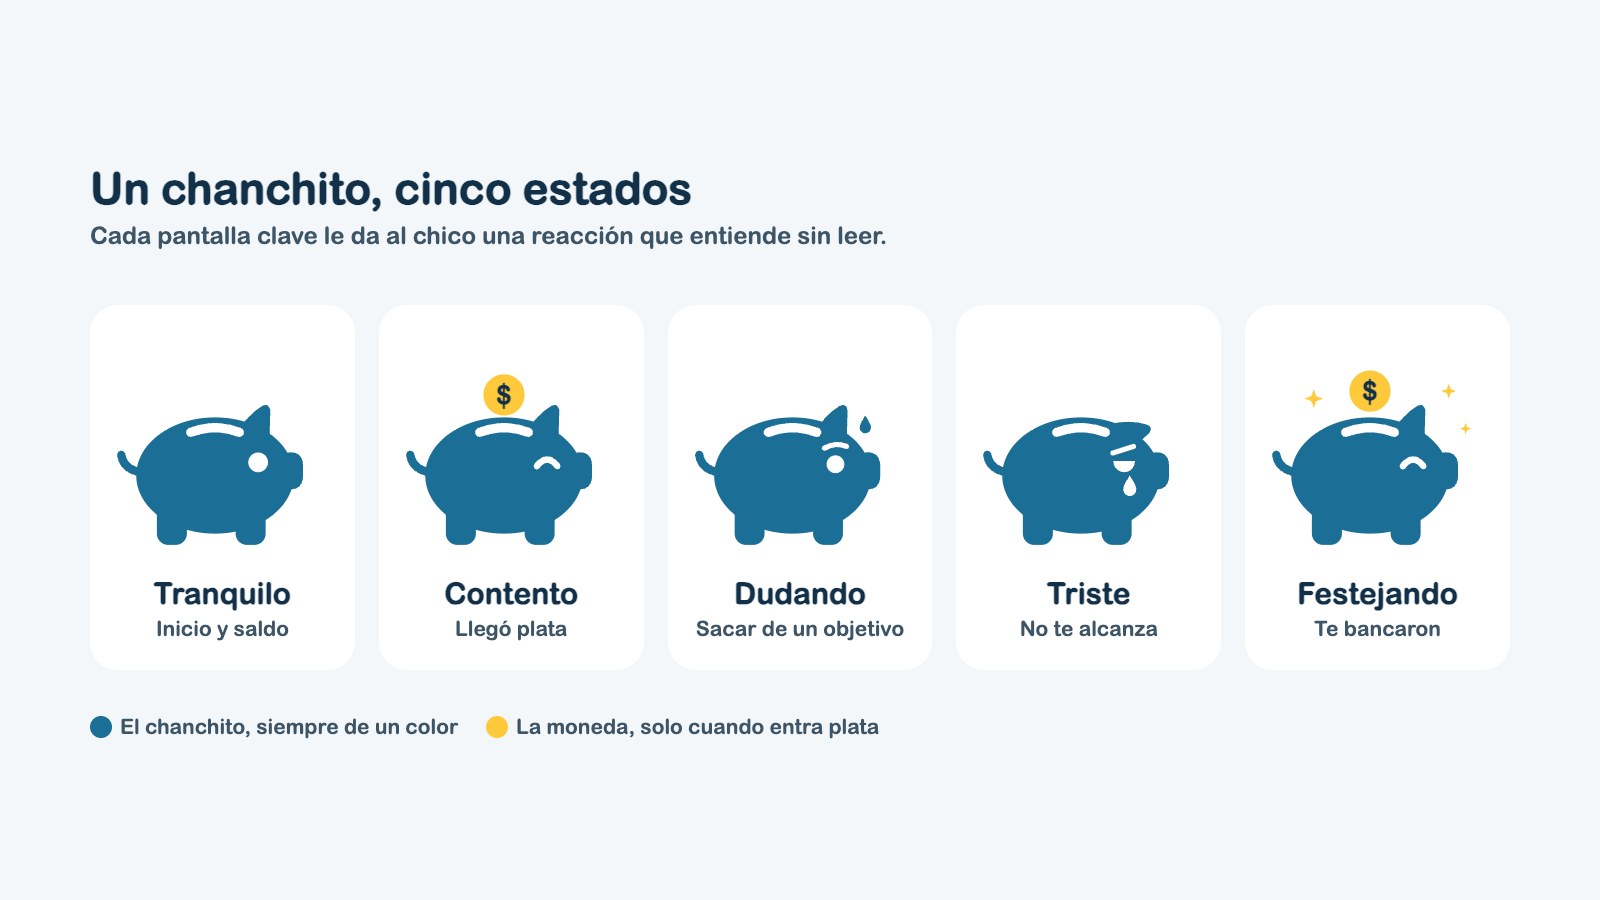
El chanchito pasó de dibujo a personaje: reacciona a lo que pasa con el dinero.
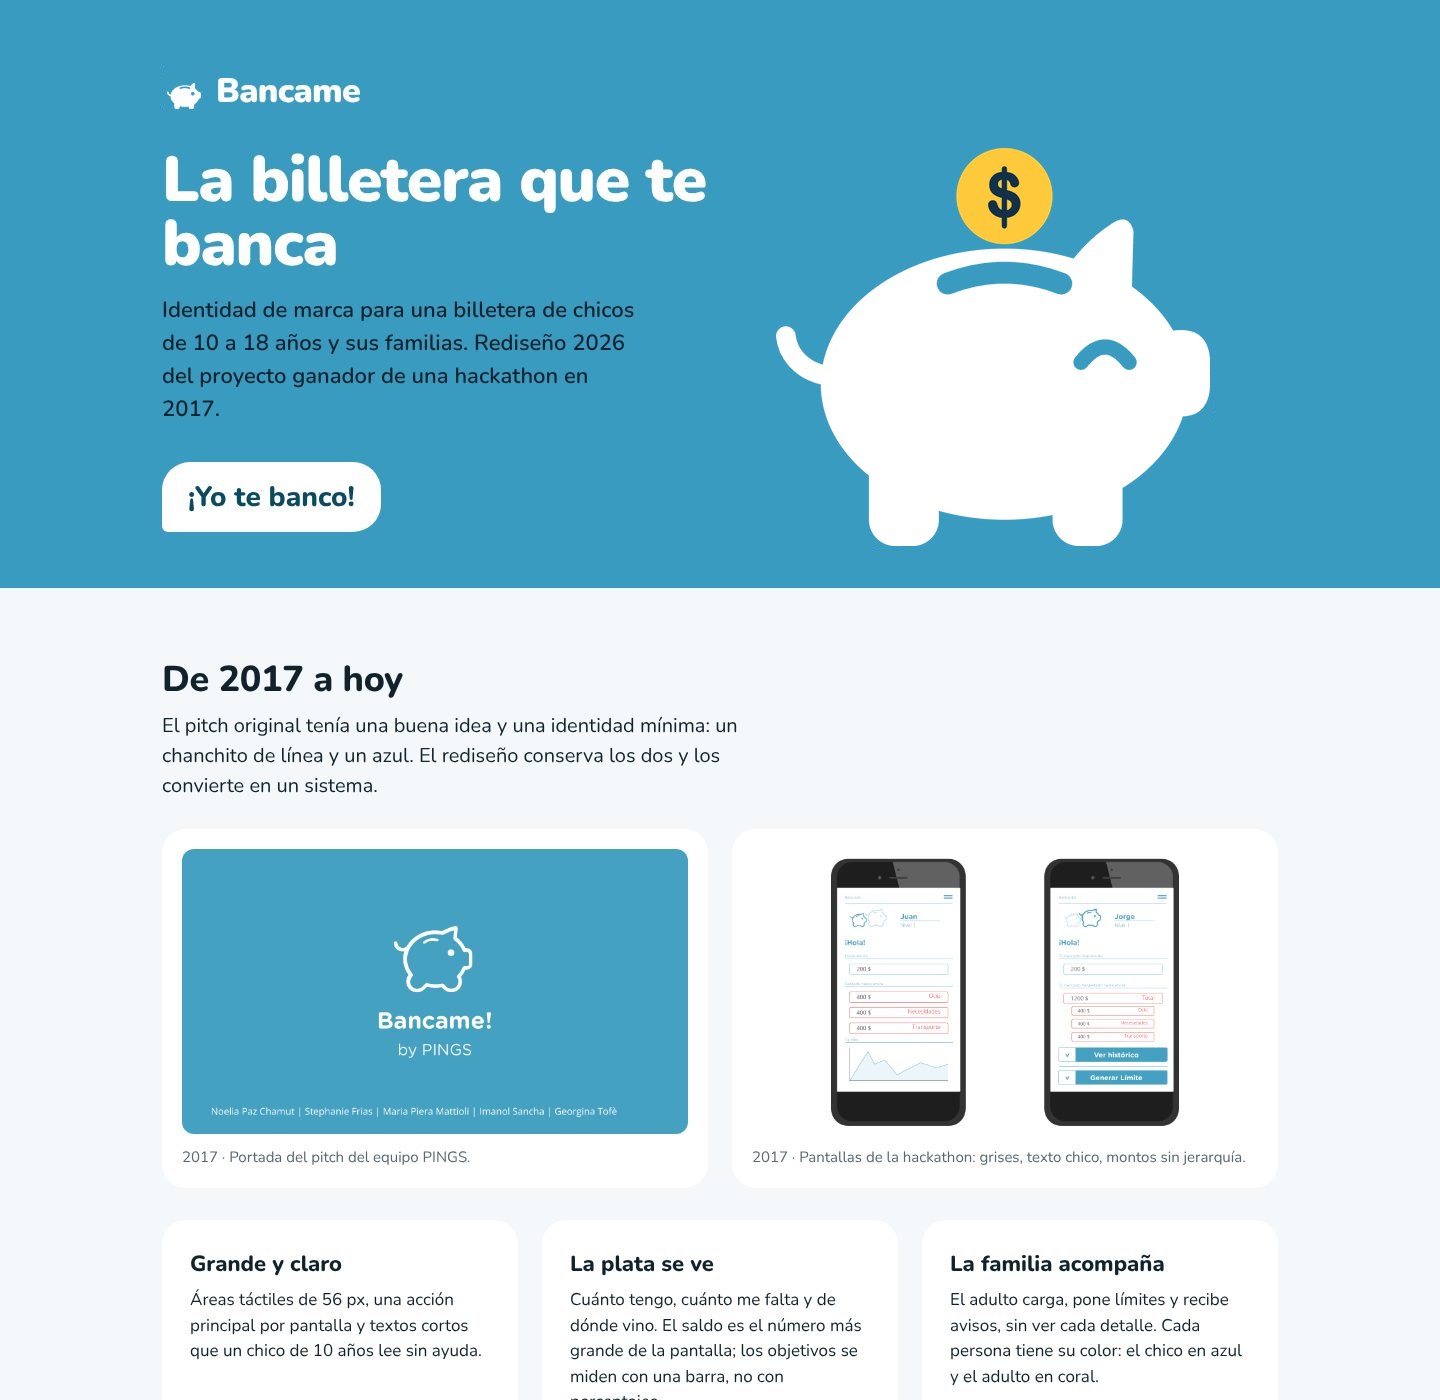
- Es también el logo. Combina partes del pitch original (la cola, la oreja y el hocico) con el cuerpo, las patas, el ojo y la ranura del rediseño.
- Cinco estados, uno para cada momento: tranquilo, contento, dudando, triste y festejando. Solo dos colores, el suyo y el amarillo de la moneda, para leerlo de un vistazo.
- Colores con significado: el azul para las acciones, el amarillo para lo guardado y el coral para identificar al adulto.
- Tipografía redondeada, botones grandes y textos cortos para chicos de 10 a 13 años.
4. Crece con el chico
A los 16, Juan suma tarjeta virtual, transferencias y la vaquita con amigos: la idea de los objetivos grupales del pitch.
El mercado fue en la misma dirección
En 2017 ninguna billetera aceptaba menores. Mercado Pago abrió cuentas para adolescentes de 13 a 17 años en 2021, y en 2025 bajó la edad a los 10. Ualá también ofrece cuentas desde los 13.
Probablemente no fue solo una cuestión de visión: abrir cuentas a menores depende de la regulación y del consentimiento de los padres, y ese camino también se fue habilitando con los años. La necesidad que vimos en 2017 era real; el mercado la resolvió cuando pudo.
Aprendizajes
- El permiso del adulto es parte del producto. El diseño del pedido y la respuesta resuelve a la vez la autonomía del chico y la tranquilidad del adulto.
- Lo que haría distinto: probaría con chicos y padres desde el principio, aunque fueran pocas charlas. En la hackathon no hubo tiempo, y los perfiles quedaron como hipótesis.